行业整体进入存量竞争阶段,乳制品消费增速放缓,公司此前依靠并购、控费、会计调整实现的短期利润增长,难以掩盖渠道收缩、商誉承压、债务集中到期、行业内卷加剧等中长期经营难题。
文/财经观察者
2026年上半年,乳制品行业整体需求偏弱,多数乳企营收、利润增长放缓,新乳业却连续交出两份增速突出的财务报告。2025年全年及2026年一季度,公司净利润同比涨幅均接近四成,但二级市场并未给出正向反馈,6月中旬公司股价下探至14.97元,创下近一年盘中低点,市值较高点出现大幅缩水,北向资金持仓规模同步缩减,资本市场对公司增长持续性、财务结构、渠道运营等层面的担忧持续发酵。
从账面盈利与实际现金流匹配度来看,公司高增长的盈利含金量存在明显短板。2025年公司归母净利润7.31亿元,同比提升35.98%,但全年经营活动现金流净额仅15.1亿元,同比增幅仅1.26%,两者增速差值超过34个百分点,账面利润未能同步转化为经营回款。拆分利润构成可以看到,当期利润增厚并非完全依靠主业销售规模扩张,多重非经常性、可变动会计因素形成明显助推。2025年生物资产计提减值规模大幅收窄,为当期利润带来三千余万元增量;管理、财务两项费用同步收缩,合计节约成本约0.67亿元;政府补助入账金额近六千万元。上述一次性、可波动收益共同抬高当期利润,一旦后续相关条件发生变化,利润高增速难以长期维持。
外延并购扩张模式积累的大额商誉,成为长期悬置的资产风险。二十余年里,公司持续收购全国各地区域乳企品牌,快速搭建多品牌营收矩阵,也累计形成高额商誉。截至2025年末,账面商誉余额9.92亿元,占公司总资产比例超一成,对应全年净利润规模1.36倍,仅收购寰美乳业一笔交易就形成8.31亿元商誉,该项目已被审计机构列为年度关键审计事项。此前并购资产已经出现业绩不及预期、计提减值的案例,2025年七彩云资产组未完成业绩承诺,公司计提千万元商誉减值;2024年末,公司因未按时对“一只酸奶牛”资产开展商誉减值测试,收到监管警示函。2023年公司斥资2.31亿元取得现制茶饮品牌60%股权,后续行业行情下行,2025年转让45%持股,该笔投资出现明显亏损,也折射出公司跨赛道并购项目收益不及预期的现实问题。
渠道端运营出现明显收缩迹象,经销商体系稳定性承压。经销商网络是区域乳企终端动销的核心支撑,2025年公司全年经销商净减少383家,整体降幅11.07%,区域分化问题突出,华北区域经销商流失比例超三成,华东、华中区域降幅均突破两成。经销商持续退出反映终端合作政策、利润分配体系存在调整空间,同时回款端压力同步上升,年末应收账款规模6.48亿元,同比增长6.52%,增速高于全年营收增速,终端出货后资金回笼周期拉长,持续占用企业运营资金。并购带来的产能闲置问题同样拖累运营效率,福州澳牛工厂实际投产产能仅为设计产能两成出头,大量固定资产闲置,规模生产优势无法释放,推高单位产品固定成本。
负债结构偏紧,年内大额可转债兑付形成刚性资金压力。2025年末公司资产负债率56.51%,相较前一年有所回落,但对比行业平均水平仍处于高位,全年有息负债余额超23.75亿元,年度利息支出接近八千万元。2020年发行总额7.18亿元的可转债将于2026年12月到期,按照赎回条款,公司届时需准备近8亿元兑付资金。截至2025年末,完成转股的份额占发行总额不足0.03%,转股价长期高于二级市场股价,投资者转股意愿极低,全额兑付的资金缺口亟待填补。为拓宽融资渠道,公司2026年4月递交H股上市申请,市场普遍将其解读为缓解短期偿债压力的应对举措。短期偿债指标同样偏弱,期末货币资金规模难以覆盖短期有息债务,投资、筹资现金流连续大额净流出,整体流动性储备并不充裕。
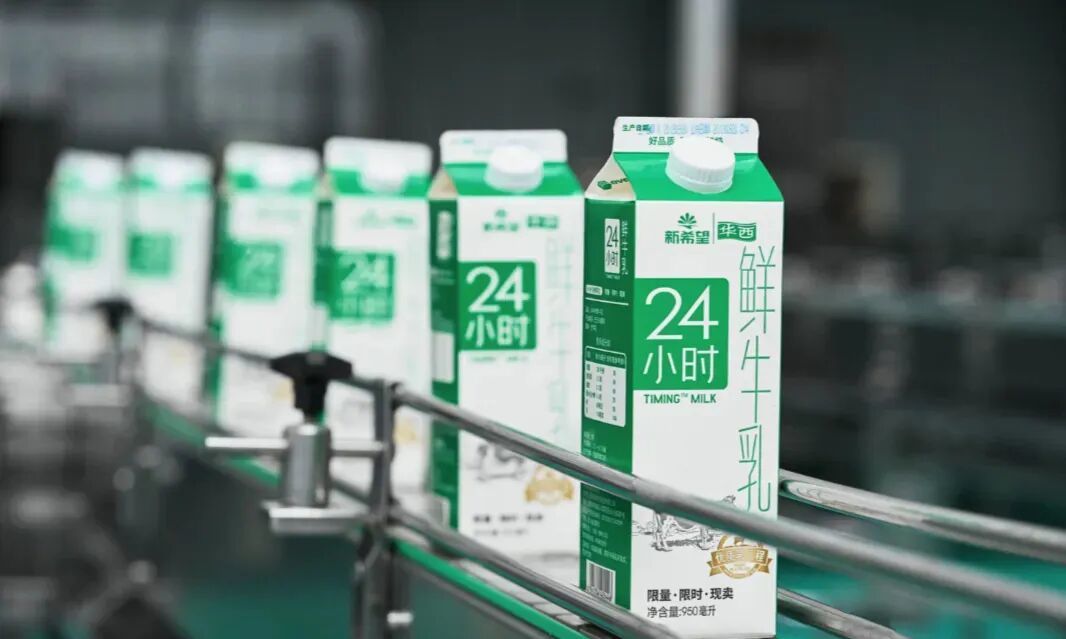
公司核心布局的低温奶赛道,行业竞争环境持续恶化,差异化优势逐步被稀释。依托“鲜立方”发展规划,公司持续深耕低温鲜奶、低温酸奶赛道,2025年相关品类实现双位数增长,特色酸奶增速超三成,直销渠道占比提升至六成以上,毛利率小幅上行。但低温赛道蓝海红利吸引全行业加码布局,伊利、蒙牛持续推出低温鲜奶、酸奶系列产品,光明、君乐宝等区域乳企同步加固本地市场防线,行业价格竞争持续加剧。2025年上半年低温奶品类销售额小幅上涨,终端销售均价同比下滑8.2%,持续促销让利压缩产品盈利空间。头部乳企依托庞大产能、上游奶源集采优势,成本管控能力更强,后续或进一步以价换量抢占区域市场份额,公司依靠低温业务维持净利率增长的难度持续加大。
行业整体进入存量竞争阶段,乳制品消费增速放缓,公司此前依靠并购、控费、会计调整实现的短期利润增长,难以掩盖渠道收缩、商誉承压、债务集中到期、行业内卷加剧等中长期经营难题。二级市场持续走低的股价,反映出市场对公司增长可持续性的审慎判断。后续企业能否稳定经销商渠道、消化高额商誉隐患、筹措资金完成可转债兑付、在低温奶价格战中守住盈利空间,仍需要多期财报持续验证。
天顺优配提示:文章来自网络,不代表本站观点。